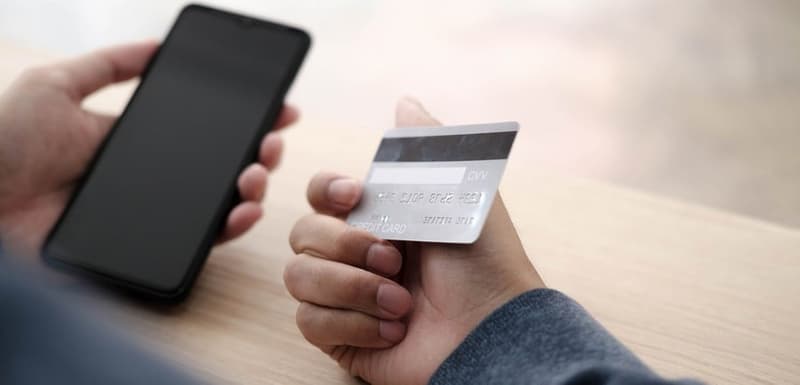

Türkiye'de birçok dar gelirlinin 'kurtuluş' umuduyla sarıldığı kredi kartları, yıllık yüzde 130'ları bulan bileşik faiziyle 'kâbus'a dönüşüyor.
Kredi kartlarının mağdurları hazin hikâyelerinin ardında yatan bu gerçeği ise ne yazık ki çok geç fark ettiler. Kredi kartlarının gecikme ve nakit kullanım faizleri bankadan bankaya değişirken yıllık bileşik faizleri ise yüzde 38.5 ile yüzde 129 arasında farklılık gösteriyor. Borç sarmalına düşenlerin kâbusu da yıllık yüzde 8 düzeyindeki enflasyonun kat be kat üzerindeki faizlerde başlıyor.
Yasal altyapısı yok
Hiçbir yasal çerçeveye sahip olmayan, bu nedenle kuralları ve faizleri bankadan bankaya değişen kredi kartları, bankalararasında bir yarış unsuru haline gelirken, her banka geri dönüş risklerini çok da dikkate almadan sınır tanımayan bir anlayışla kredi kartı dağıttı. Kredi kartını 'plastik para', yani var olan ya da gelecek kaynağın bu kartlar aracılığıyla harcanması olarak değil de yeni bir gelir kaynağı olarak görülmesi, aslında kredi kartlarıyla kullanılan paranın maliyetinin ne kadar pahalı olduğu gerçeğinin de farkına varılmamasına yol açtı. Farkına varıldığında ise çok sayıda kredi kartı müşterisi, yüksek faiz yükünün yarattığı borç batağında hacizler, trajediler yaşadı. Kredi kartlarının verilmesi, banka ve müşterilerin yükümlülükleri ise daha yeni yasal çerçeveye oturtulmaya çalışılıyor.
Hiçbir yasal çerçeveye sahip olmayan, bu nedenle kuralları ve faizleri bankadan bankaya değişen kredi kartları, bankalararasında bir yarış unsuru haline gelirken, her banka geri dönüş risklerini çok da dikkate almadan sınır tanımayan bir anlayışla kredi kartı dağıttı. Kredi kartını 'plastik para', yani var olan ya da gelecek kaynağın bu kartlar aracılığıyla harcanması olarak değil de yeni bir gelir kaynağı olarak görülmesi, aslında kredi kartlarıyla kullanılan paranın maliyetinin ne kadar pahalı olduğu gerçeğinin de farkına varılmamasına yol açtı. Farkına varıldığında ise çok sayıda kredi kartı müşterisi, yüksek faiz yükünün yarattığı borç batağında hacizler, trajediler yaşadı. Kredi kartlarının verilmesi, banka ve müşterilerin yükümlülükleri ise daha yeni yasal çerçeveye oturtulmaya çalışılıyor.
Yasa tasarı halinde
Kredi kartları limitini aylık gelirin iki katı ile sınırlayan ve gecikme faiz oranlarının daha makul seviyelerde tutulmasını öngören kredi kartı yasa tasarısı bir yıldan daha uzunca bir süredir TBMM'ye sevk edilmeyi bekliyor. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) ise geciken yasal düzenlemeye karşı, kredi kartı mağdurlarının listesinin genişlememesi için iki aydır banka bazında kredi kartı faizlerini açıklayarak kamuoyunu aydınlatmaya çalışıyor.
Faizin altından kalkılmaz
Bankacılık Düzenleme ve Denetleme Kurumu'nun açıkladığı verilere göre, Türkiye'de faaliyet gösteren 22 bankanın kredi kartlarına uyguladığı aylık faiz oranı yüzde 2.75 ile 7.15 arasında değişiyor. Bu faiz oranlarının yıllık bileşik oranı ise yüzde 38.5 ile yüzde 129 gibi çok geniş bir bant içinde yer alıyor. Yani nakit ya da gecikme halinde yıllık yüzde 8'lik enflasyon dikkate alındığında kart kullanıcısı 5-16 katı kadar daha yüksek faiz ödemek zorunda kalıyor.
Bu da geliri en fazla enflasyon veya birkaç puan kadar üstünden artan memur ve çalışanları Hazine'den bile yüksek reel faiz ödeme yükümlülüğü altına sokuyor.
Bankaların kredi kartlarına faiz uygulamasına yeni yasal düzenlemeyle de sınır getirilmiyor. Çünkü, kredi kartını nakit para gibi kullandırıp kullandırmama kararını belirliyor banka faiz oranlarıyla. Ayrıca, kredi kartının mantığı gereği taksitlendirmenin yapılmasını da tercih etmediğini bu faiz oranlarıyla gösteriyor.
Kredi kartları limitini aylık gelirin iki katı ile sınırlayan ve gecikme faiz oranlarının daha makul seviyelerde tutulmasını öngören kredi kartı yasa tasarısı bir yıldan daha uzunca bir süredir TBMM'ye sevk edilmeyi bekliyor. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) ise geciken yasal düzenlemeye karşı, kredi kartı mağdurlarının listesinin genişlememesi için iki aydır banka bazında kredi kartı faizlerini açıklayarak kamuoyunu aydınlatmaya çalışıyor.
Faizin altından kalkılmaz
Bankacılık Düzenleme ve Denetleme Kurumu'nun açıkladığı verilere göre, Türkiye'de faaliyet gösteren 22 bankanın kredi kartlarına uyguladığı aylık faiz oranı yüzde 2.75 ile 7.15 arasında değişiyor. Bu faiz oranlarının yıllık bileşik oranı ise yüzde 38.5 ile yüzde 129 gibi çok geniş bir bant içinde yer alıyor. Yani nakit ya da gecikme halinde yıllık yüzde 8'lik enflasyon dikkate alındığında kart kullanıcısı 5-16 katı kadar daha yüksek faiz ödemek zorunda kalıyor.
Bu da geliri en fazla enflasyon veya birkaç puan kadar üstünden artan memur ve çalışanları Hazine'den bile yüksek reel faiz ödeme yükümlülüğü altına sokuyor.
Bankaların kredi kartlarına faiz uygulamasına yeni yasal düzenlemeyle de sınır getirilmiyor. Çünkü, kredi kartını nakit para gibi kullandırıp kullandırmama kararını belirliyor banka faiz oranlarıyla. Ayrıca, kredi kartının mantığı gereği taksitlendirmenin yapılmasını da tercih etmediğini bu faiz oranlarıyla gösteriyor.
RADİKAL - 11 KASIM 2005 CUMA